
Dipendenti
Valutazione dedicata in base a contratto, anzianità, datore di lavoro e quota cedibile.
Valutiamo insieme requisiti, quota cedibile, durata e costo complessivo, con assistenza nella documentazione e nel dialogo con l’intermediario.
 Collaboratore iscritto OAM
La rata viene trattenuta direttamente dallo stipendio o dalla pensione e non può superare, in linea generale, un quinto dell’importo netto. Netto erogato, durata, assicurazione e costo totale vanno letti insieme.
Non sei dipendente o pensionato? C’è il prestito personaleIl rimborso avviene tramite trattenuta sullo stipendio o sulla pensione.
Valutiamo quota cedibile, durata, netto ricavo e costo complessivo prima della firma.
La soluzione si costruisce mettendo insieme obiettivo, sostenibilità e condizioni effettive.
Valutazione dedicata in base a contratto, anzianità, datore di lavoro e quota cedibile.
Percorso calibrato su pensione, età e requisiti previsti dall’intermediario e dalla copertura assicurativa.
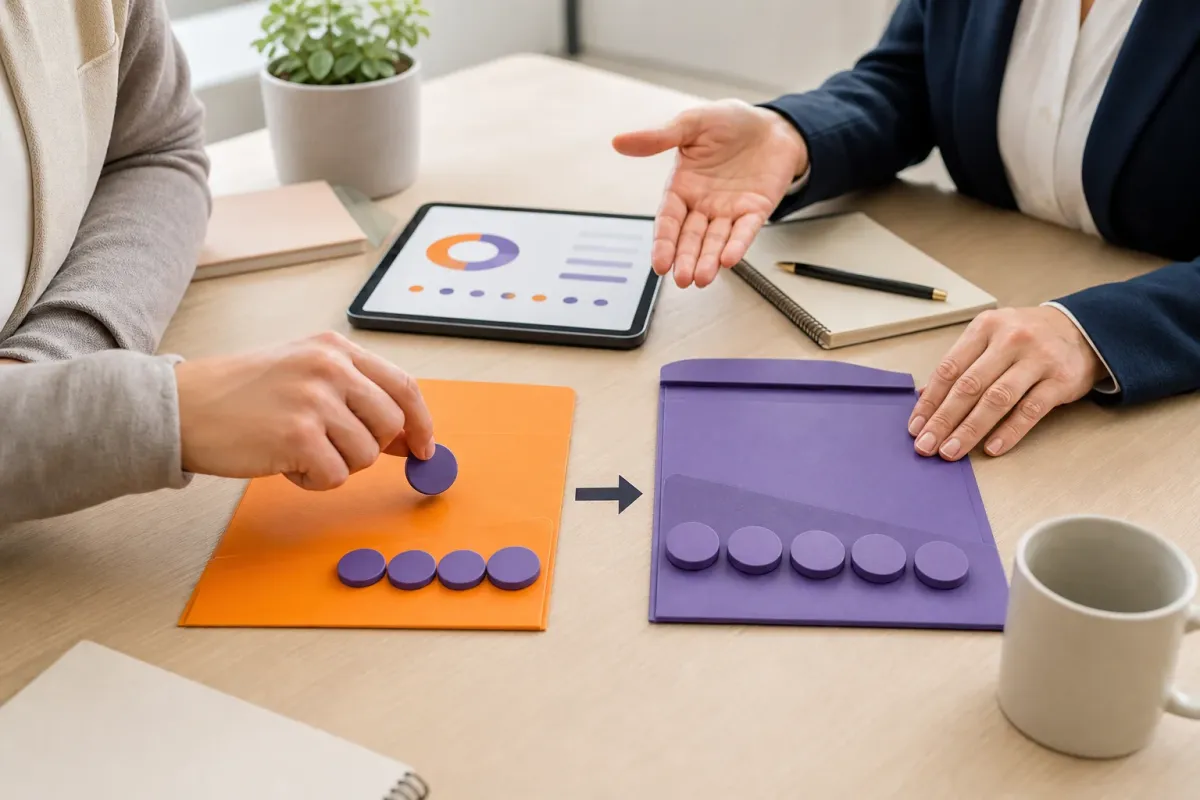
La rata viene trattenuta alla fonte, semplificando la gestione mensile dei pagamenti.
Le soluzioni possono arrivare fino a 120 mesi; importo e condizioni dipendono dalla valutazione del caso.
È l’unico finanziamento in cui la garanzia sei tu che lavori, non un bene.
È un limite di legge, non una scelta commerciale: la trattenuta massima è pari a un quinto dello stipendio o della pensione netti mensili. Da lì nasce la quota cedibile, cioè il tetto reale di quello che puoi ottenere.
La rata viene trattenuta direttamente dal cedolino dal datore di lavoro o dall’ente pensionistico e versata all’istituto. Niente domiciliazioni da gestire, niente scadenze da ricordare, nessun rischio di dimenticanza.
Il rimborso può arrivare a dieci anni. Importo, durata e condizioni dipendono da quota cedibile, anzianità di servizio, ente di appartenenza e istituto: si definiscono in istruttoria, non prima.
Poiché la garanzia è la trattenuta alla fonte, la valutazione può avere esito positivo anche in situazioni in cui altre forme di prestito non sono praticabili. Resta comunque una decisione dell’istituto: nessuno può garantirti l’esito in anticipo.
La cessione del quinto prevede sempre una copertura contro il rischio di premorienza e, per i dipendenti, contro la perdita d’impiego. Il costo è compreso nel TAEG: te lo mostro dentro il conteggio, non a parte.
Netto erogato, rata, durata e costo complessivo dipendono da profilo, ente e istituto e sono indicati nei documenti informativi consegnati prima della firma.
Quattro tappe, un unico riferimento. La prima consulenza è gratuita e senza impegno.
Contratto, anzianità, datore di lavoro o ente pensionistico: da qui nasce la quota cedibile, cioè quanto puoi davvero ottenere.
328 83 33 116La rata non può superare un quinto del netto. Vediamo insieme netto erogato, durata e costo complessivo, non solo la rata.
Ogni finanziaria ha convenzioni diverse per categoria di lavoratore ed ente. Porto la pratica dove ha davvero possibilità.
Raccolgo certificato stipendio o cedolino, seguo l’istruttoria e ti accompagno fino all’erogazione e all’avvio della trattenuta.
Le domande che ricevo più spesso. Non trovi la tua?
Scrivimi su WhatsApp o chiamami: prima risposta sempre gratuita e senza impegno.
Scrivimi su WhatsAppIn generale dipendenti e pensionati che rispettano i requisiti dell’intermediario, del datore o ente pensionistico e della copertura assicurativa prevista.
Nella cessione del quinto la trattenuta non supera normalmente il 20% del netto; eventuali altre trattenute seguono regole e valutazioni specifiche.
La durata può arrivare fino a 120 mesi, compatibilmente con età, posizione, coperture e criteri dell’intermediario.
Sì, la disciplina prevede coperture collegate al finanziamento. Costi, rischi coperti ed esclusioni sono indicati nella documentazione contrattuale.
Il rinnovo è possibile solo nel rispetto delle condizioni e delle tempistiche previste dalla normativa e dall’intermediario. Va verificato sul singolo caso.
Come mediatore creditizio raccolgo la documentazione, chiarisco le voci economiche e presento la pratica agli intermediari convenzionati. Concessione e condizioni dipendono dalle verifiche previste.
Luca Spiga opera come collaboratore di Affida S.r.l., società di mediazione creditizia iscritta nell’Elenco dei Mediatori Creditizi tenuto dall’OAM al n. M325 e nel Registro Unico degli Intermediari assicurativi e riassicurativi IVASS, sezione E, n. E000618853. Verifica l’iscrizione.
Questa pagina ha finalità informativa e promozionale: non è un’offerta al pubblico, non contiene condizioni contrattuali e non costituisce consulenza indipendente ai sensi dell’art. 128-sexies, comma 2-bis, del TUB. La valutazione del merito creditizio, la delibera e le condizioni effettivamente applicate restano di competenza dell’istituto finanziatore.
Le condizioni economiche e contrattuali sono soltanto quelle indicate nei documenti informativi precontrattuali dell’intermediario o dell’impresa (Foglio informativo, SECCI e documento di sintesi), consegnati prima della sottoscrizione.
Disponibilità, pazienza e competenza anche sulle pratiche più complesse: queste sono le parole più ricorrenti dei miei clienti.
